剛出社會,薪水才領了幾個月,突然需要幾萬塊:機車要大修、租屋要押金,或家裡臨時要用。你沒辦過信用卡、也沒跟誰借過錢,本來覺得這樣信用應該很乾淨,上網一查才知道這種狀態叫「信用小白」,也開始擔心銀行一看到就婉拒。
聯徵一片空白,銀行看到的是「沒有東西可以判斷」。銀行審信貸很依賴聯徵中心的信用評分,這個分數是用你過去跟金融機構借款、刷卡、還款的紀錄算出來的。你從沒跟銀行有過這些往來,系統就算不出分數,就算你每個月準時付房租、從來不欠錢,銀行那邊也看不到。
各種借錢管道看的東西不一樣。銀行信貸看聯徵,也看收入;機車貸、手機貸、商品貸這類由融資公司承作的方案,比較看你的工作年資、收入證明,或名下有沒有機車。所以沒有信用紀錄,不等於所有管道都借不到;倒是一家一家亂試,查詢紀錄會越疊越多,反而更難過。
聯徵一片空白不等於哪裡都借不到,先弄清楚銀行、機車貸、手機貸、商品貸各看什麼,再決定先找哪一家。
目錄
信用小白是什麼?你的聯徵真的是空白嗎?
「信用小白」是坊間說法,指在財團法人金融聯合徵信中心(簡稱聯徵中心,是各家銀行共用的信用資料庫)裡,沒有足夠的信用往來紀錄可以算出分數的人。這種人去查自己的信用報告,評分那一欄通常會寫「此次暫時無法評分」。報告上不一定什麼都沒有,例如學貸或家人給的附卡可能已經有資料,只是不夠拿來評分。
聯徵中心在個人信用評分判讀說明中,把下面這些情況歸為「信用資料不足」:
- 貸款方面:跟銀行借款的紀錄少於 3 期,或最近 12 期的貸款餘額都是 0。
- 信用卡方面:持卡還不滿 3 個月,或最近一年每期帳單的應繳金額都是 0。
所以辦了信用卡卻一直沒刷、帳單每期都是 0 元,仍然算資料不足。近一年只有學貸的人也一樣:聯徵中心把學貸視為政府專案貸款,不拿來評分。
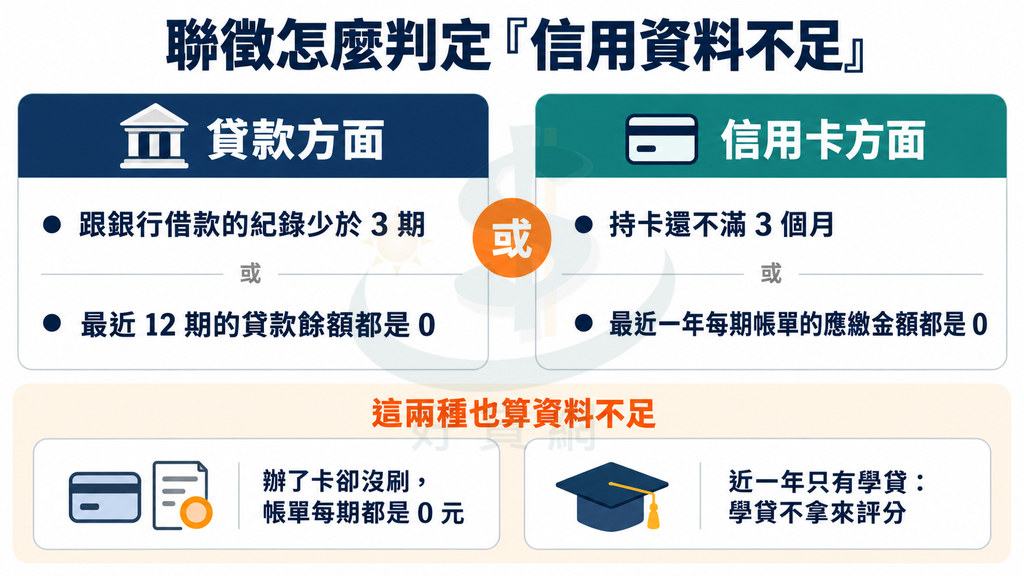
貸款或信用卡任一邊符合這些條件,就會被當成資料不足;辦了卡卻沒刷、只有學貸的人也一樣。
「無法評分」也不代表信用不好。聯徵中心在同一份說明裡提到,這類人如果存款和還款情形良好,金融機構可以把他當成新的潛在客戶,再搭配其他資料審核。這跟有遲繳、催收紀錄的人是兩種完全不同的處境。
不過,「此次暫時無法評分」這幾個字還涵蓋其他原因,例如信用資料有爭議註記、有逾期或呆帳紀錄而且沒有其他正常往來、做過債務協商或更生清算等。銀行婉拒時也不一定會說明原因,要確定自己是哪一種,最好自己查一次報告。
有薪轉、有勞保,為什麼還是信用小白?
薪水固定匯進銀行,不會因此產生信用紀錄。聯徵中心在個人信用評分組成列出,存款、資產、年薪、職業、服務年資這些資料都不計入評分,勞保、財產所得這類政府查調資料也不算分。
信用紀錄回答的是「你借了錢有沒有按時還」,收入證明回答的是「你有沒有能力還」。放款的人兩件都會看,但它們是分開的兩疊資料:
- 有薪轉、沒有信用卡:還款能力有證明,但信用紀錄仍是空白,算信用小白。
- 沒有薪轉、但有信用卡而且正常繳款:不是信用小白,只是收入證明比較難準備。
- 沒有薪轉、也沒有信用卡:兩邊都要補。
沒有薪轉的人,例如領現金或接案,可以改用勞保投保明細、存摺進出紀錄、扣繳憑單或所得清單證明收入。勞保明細怎麼申請,可以看這篇勞保勞退證明的申請教學。
送件前,先花幾分鐘查自己的聯徵
聯徵中心每年提供一次免費的信用報告,可以線上查閱,也可以到郵局、聯徵中心臨櫃或郵寄申請(見聯徵中心「如何取得信用報告」)。本人自己查詢不會影響信用評分,聯徵中心在評分改善說明中把「當事人查詢」列為不計入評分的查詢;依聯徵中心2025 年 12 月的公告,你自己線上或書面申請報告的紀錄,也不會提供給銀行查看。
申請時記得勾選或註明「加查信用評分」,報告上才會有評分結果。各管道要準備什麼、線上怎麼操作,可以照著這篇申請聯徵報告的 5 種方法一步步做。
沒有信用紀錄,銀行信貸、機車貸、手機貸各收不收?
都可以申請,但難易度不同。銀行信貸沒有分數可看,會更仔細審你的收入和年資,比較難過;機車貸、手機貸、商品貸主要看工作、收入或擔保品,聯徵空白不是主要關卡,能申請哪個方案,看的是到職多久、有沒有勞保或薪轉證明。
| 管道 | 主要看什麼 | 信用小白的處境 | 申請時會不會查你的聯徵 |
|---|---|---|---|
| 銀行信貸 | 聯徵評分、收入、在職情況 | 沒有分數,銀行只能更仔細看收入;薪轉銀行看得到你的入帳,但不保證過件 | 會。銀行審件查聯徵,報告多一筆「新業務申請」查詢,保留一年 |
| 機車貸 | 名下機車、工作年資、財力證明 | 正職滿半年起才有明確對應的方案,額度依年資分級 | 融資公司不能直接查;只有你簽了同意書、委託它代理申請,才拿得到你的報告。依撥款公司而定,送件前問專員 |
| 手機貸 | 工作或財力證明 | 一般額度 4 到 6 萬;到職滿 3 個月、半年內沒申請過融資,可能爭取較高額度 | 和機車貸相同:要你同意代理申請才拿得到報告,送件前問專員 |
| 商品貸(售後買回) | 收入證明、近期融資申請紀錄 | 最低 5 萬,不看聯徵分數 | 好貸網的商品貸不查聯徵、不留聯徵紀錄 |
還沒滿 20 歲的人,要另外確認年齡門檻。民法成年已經是 18 歲,但各方案有自己的規定:依目前手機貸申請頁的說明,18 歲到未滿 20 歲可以申請,但要父母其中一人當保證人;國泰世華的泰幸福信貸則要求年滿 20 歲。機車貸、商品貸是否接受 18、19 歲申請,送件前先問專員。
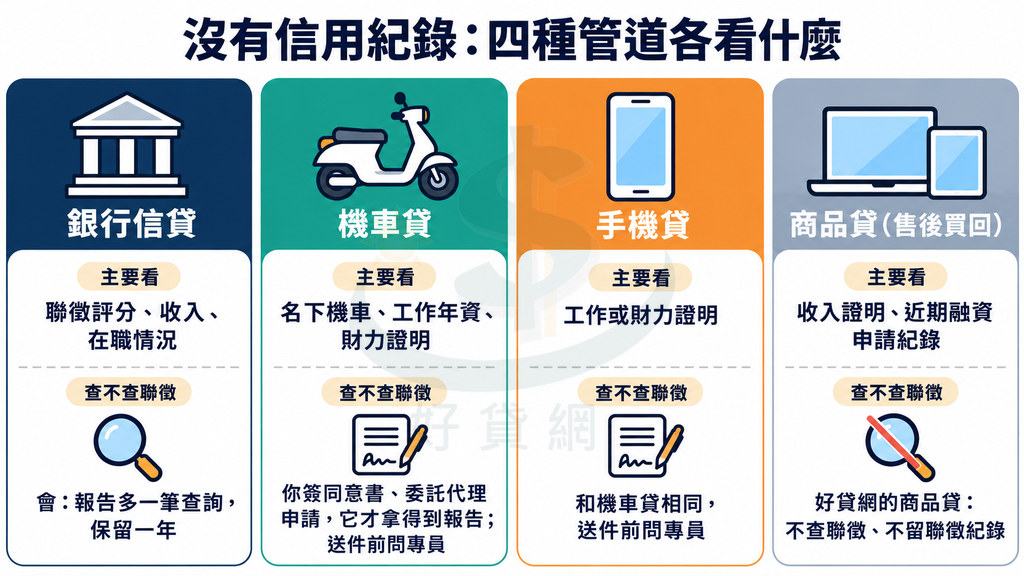
只有銀行信貸一定會查聯徵;機車貸、手機貸主要看工作和財力,好貸網的商品貸則不查聯徵。
銀行信貸:沒有分數,就要靠收入補
信用小白可以申請銀行信貸,但銀行少了評分這個依據,只能更仔細看你其他的資料:薪轉紀錄、勞保投保時間、在職證明。以公開條件來看,中國信託和國泰世華的個人信貸都列出年收入 30 萬的門檻,大約是月薪 2 萬 5 千元以上。符合這些條件只代表可以送件,各家內部怎麼審並不公開。
如果你的薪水固定匯進某一家銀行,可以優先問那家。它自己就看得到你每個月的入帳,比起完全沒往來的銀行,比較有依據評估你。只是薪轉不能保證過件。
先問、再送件。打客服或到臨櫃時,可以先說明自己只是諮詢、還沒要申請,問清楚三件事:這項信貸的收入和年資條件、哪一步開始會查聯徵、線上試算出來的額度算不算數。試算和預估額度只是參考,不等於核准。
正式申請後,銀行審件時查你的聯徵,報告上會多一筆「新業務申請」的查詢紀錄,保留一年。聯徵中心計算評分時,30 天內的多筆貸款查詢只算一次;但其他銀行審件時,看得到每一筆紀錄。信用小白本來就沒有分數可以撐場面,報告上如果只看到好幾筆查詢、沒有任何往來,看起來更像急著到處借錢。
機車貸:用自己的機車設定擔保,年資決定方案
名下有機車、有工作的信用小白可以申請機車貸,能借多少主要看你的工作年資和財力證明。透過好貸網申辦的機車貸,期數目前是 12 到 48 期,最高可以核准 25 萬;搭配公司其他核准方案,最高可到 42 萬。這是所有方案的上限,不是每個人都拿得到。
依好貸網機車貸款指南目前的方案分級表,沒有信用卡的人大致這樣對應:
- 正職滿 6 個月、有基本財力證明:基礎方案,額度 12 萬、最長 30 期。
- 正職滿 1 年、有勞保證明:標準方案,額度 18 萬、最長 36 期。
- 到職未滿 6 個月:分級表上沒有對應方案,能不能辦、能借多少,要先問專員。
更高的方案要持卡滿一年,或具備軍公教、上市櫃公司任職、自有不動產等條件,剛出社會又沒有信用卡的人通常用不到。
這種方式的代價是,在還清之前車子會被設定擔保,遲繳時有可能被取回。每天通勤靠這台車的人,要先想清楚月付撐不撐得住。
手機貸:一般額度看工作證明
沒有信用卡也能申請手機貸,額度主要看你的工作或財力證明。申請時要提供手機的 IMEI(每支手機獨有的序號)和型號,手機仍留在你手上。好貸網合作的手機貸有兩種:一般借款,以及售後買回,也就是把手機賣給融資公司、再分期買回來,繳清前手機的權利依合約約定。不論哪一種,最高可以核准 10 萬,遲繳時都不會收回手機、不會鎖機,也不會停話。
依目前手機貸申請頁的說明,一般額度大約 4 到 6 萬。7 萬以上的高額度要符合加分條件其中一項,對剛上班的信用小白比較可能用得上的有兩項:
- 勞保或薪轉滿半年(職業工會加保的勞保不算)。
- 現職滿 3 個月,而且近半年沒有向任何融資公司申請過貸款。
另一項加分條件是附上近七日內、有信用往來的聯徵報告,信用小白用不到。剛到職不滿 3 個月的人,比較可能落在一般額度。
手機貸和機車貸在額度、月付和總成本上怎麼取捨,可以看這篇同樣借 5 萬的手機貸和機車貸比較。
商品貸:不查聯徵,看收入和近期申請紀錄
好貸網的商品貸屬於「售後買回」:你把自己名下的商品,例如平板、筆電這類高單價 3C,賣給融資公司,再分期買回來,拿到的是現金。這種方案不查聯徵、不留聯徵紀錄,也不看負債比。
申請時仍要附收入或財力證明。申請頁的財力證明選項裡有聯徵報告,如果你的報告是空白的,可以改附哪一種收入證明,送件前先問專員。
額度在 5 到 35 萬、期數 18 到 50 期,實際方案很多,依個案而定;要借 15 萬以上或選 50 期,需要近三個月沒有向融資公司申請過貸款。最低是 5 萬,只需要 3、4 萬的人走商品貸,就得多借一點、多付一點利息。從送件到撥款大約 2 到 3 天,過程中不需要交出存摺、印鑑或提款卡。
售後買回期間,商品的權利依合約約定,在繳清前不要擅自轉賣或拿去典當。商品貸的完整運作方式與比較,可以看商品貸款是什麼。
銀行和融資公司以外,還有哪些路?
名下有保單、家人願意當保證人,或手上有值錢的東西,還有三條路可以考慮;勞保紓困貸款則不適合剛出社會的人。保單借款和當鋪不會幫你累積信用紀錄;找保證人向銀行借,借款記在你名下。
- 保單借款:只有要保人能借,額度以保單累積的價值準備金為限,不是看保額或已繳的保費(壽險公會保單借款自律規範)。純保障型或剛投保的保單可能借不到錢;如果是父母替你投保、要保人是父母,你自己不能借。國泰人壽說明保單借款不用查聯徵,聯徵中心也說明保險業的保單借款資料不必報送,所以它不會留下查詢,也不會幫你累積信用紀錄。怎麼借、利息怎麼算,見保單借款怎麼借。
- 找保證人向銀行借:借款記在你名下,正常繳款會開始累積你的紀錄;銀行仍會審你的收入,也會看保證人的信用和收入,有保證人不代表一定過。依銀行法第 12 條之 1,銀行辦理消費性放款不能要求連帶保證人,找一般保證人時,保證責任要以一定金額為限。保證人的責任會出現在他自己的聯徵報告上,你不還,銀行可以向他追討,請家人幫忙前要先講清楚。
- 當鋪:看的是你押進去的東西值多少。依當舖業法,年息最高 30%,另外只能收不超過收當金額 5% 的倉棧費;滿當期限至少 3 個月,期滿後 5 天內還能贖回或繳息延期,過了東西就歸當鋪。成本比民法 16% 的上限高,也不會幫你累積信用紀錄。
- 勞保紓困貸款:今年度(115 年)的申請資格要勞保年資累計滿 15 年,受理期間是 2025 年 12 月 15 日到 2026 年 1 月 2 日,已經截止(勞保局公告)。剛出社會的人年資也不夠,這條路先不用考慮。
先辦信用卡養信用,還是直接借?要養多久?
看你多急著用錢。如果幾週內就要這筆錢,養信用卡來不及:照聯徵中心的標準,持卡至少要滿 3 個月、而且帳單出現過應繳金額,報告才會開始有分數。這時比較實際的做法,是先從不靠聯徵分數的管道處理眼前的需要。
如果需求可以等,先辦卡會讓你日後多一條路。以後要辦信貸、車貸或房貸,銀行都會看你的聯徵;有了信用紀錄,選擇比較多,也比較不用每次都從零開始解釋自己。
這兩件事也可以同時進行。聯徵中心把「申請信用卡」列為不計入評分的查詢,現在申請第一張卡,不會拉低之後的評分;不過這筆查詢仍會出現在報告的被查詢紀錄上,其他銀行看得到,所以也不要一次向好幾家申請。
第一張卡辦得下來嗎?
年滿 18 歲就能申請信用卡正卡,但銀行一定會看你的收入和財力證明,到職多久也會影響結果。信用卡業務機構管理辦法要求申請人提供所得或財力資料;以公開的申請條件為例,永豐銀行列年收入 20 萬,國泰世華的信用卡申請書則列了現職滿一年。剛到職幾個月的人,向薪轉銀行申請,銀行至少看得到你每個月的入帳。
沒辦下來,先問銀行可以補什麼文件、多久後可以再送,不要馬上換好幾家試。有些銀行接受申請人主動提供保證人,或用存在該行的定存設質來加強核卡條件,永豐銀行的申請條件就有這兩種做法,適不適用要問銀行。
家人給的附卡不能拿來代替。聯徵中心算信用長度、判斷能不能給分,看的是你自己名下的有效正卡,刷父母的附卡,不能指望它讓你脫離資料不足。簽帳金融卡也不是信用卡,用它付款不會累積信用卡的繳款紀錄。
第一張卡怎麼用,紀錄才算數
卡片拿到之後,有三件事要注意:
- 讓帳單有應繳金額:聯徵中心的條件是最近一年至少有一期帳單有應繳金額,不必每個月刷。最省事的做法是把電信費這類固定小額支出綁到卡上,每期都有帳單,也比較不會忘記繳。
- 每期全額繳清:聯徵中心說明,刷卡金額會影響「額度使用率」,也就是應繳加未到期金額除以信用卡額度,使用率越高,評分越低。只繳最低應繳也會讓餘額一直滾著。
- 不碰預借現金和帳單分期:這兩種都會影響評分。一般的消費分期則不納入評分模型。
另外,卡片張數不影響評分,但用最久的那張卡代表你的信用長度,以後就算少用,也盡量不要剪掉。
要養多久,才夠銀行願意借?
聯徵中心沒有公布「養幾個月就能貸款」的數字,也沒有公開信用長度在評分裡占多少比重。可以算出來的是最早什麼時候會有分數:假設 10 月 20 日核卡,11 月第一次出帳並準時繳清,持卡滿 3 個月是隔年 1 月 20 日,之後查報告才可能出現分數。帳款資料要等銀行報送才會反映,滿 3 個月當天不一定就有。
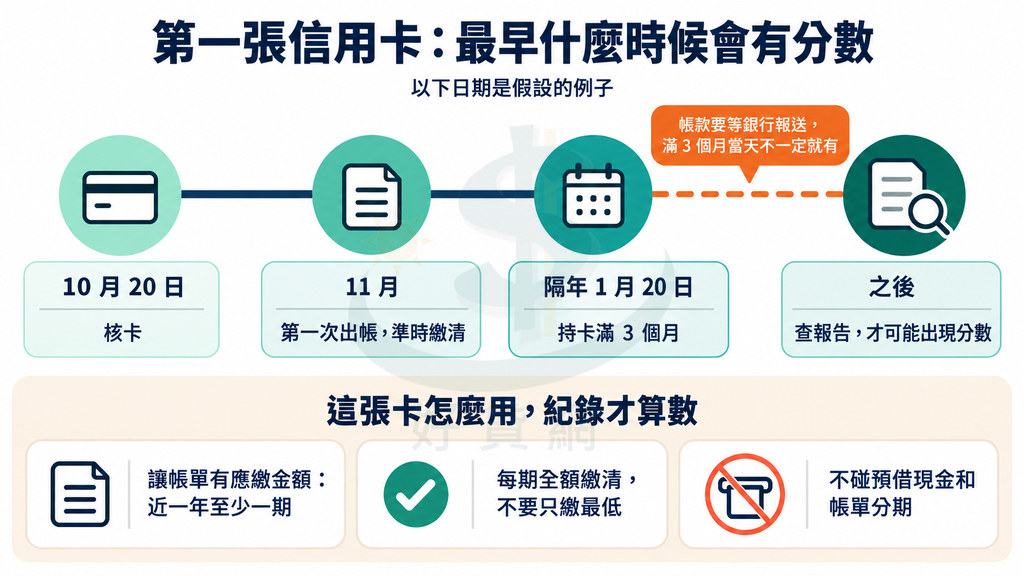
持卡滿 3 個月、帳單出現過應繳金額,報告才可能開始有分數;幾週內就要用錢的人,養卡來不及。
有了分數之後,銀行要看到多長、多穩定的紀錄才願意借你幾萬塊,各家不同,目前也查不到銀行公開「持卡滿幾個月」的信貸條件。比較實際的順序是:有分數後先自己查一次報告,再對照想申請的信貸條件(收入、年資),先用諮詢的方式問銀行,再決定要不要送件。之後想讓分數再往上,可以參考這篇信用評分提升的 9 個方法。
跟融資公司借並準時還款,會幫我累積聯徵紀錄嗎?
不一定,而且就算有紀錄,也不能當成養信用的方法。如果你以後想跟銀行借,信用卡還是要辦。
融資公司(包括融資租賃公司)不是聯徵中心的一般會員,不能像銀行一樣直接查你的聯徵。聯徵中心另有一個代理機制:你填寫專用申請書、同意融資租賃公司代理你申請信用報告,聯徵中心才會把報告交給對方,並用簡訊和書面通知你(見聯徵中心信用報告常見問題)。中租迪和、和潤、裕融、遠信國際資融等公司,都在聯徵中心公布的代理作業名單上。
透過這個方式核貸的案件,融資租賃公司會把核貸資訊報送聯徵中心,列在「R04 融資租賃交易資訊」。銀行要另外加查這一項才看得到,你自己申請報告時,也要書面申請加查才會顯示。聯徵中心的評分組成說明把融資租賃交易的還款表現列進繳款紀錄,這類借款遲繳,會影響你的評分;但只有準時還的融資紀錄,能不能讓你從「無法評分」變成有分數,聯徵中心沒有說明。
結果取決於這筆借款有沒有經過代理申請:
- 沒有經過代理申請的案件:例如好貸網的商品貸,不查聯徵、不留聯徵紀錄,這筆借款不會出現在你的聯徵報告上。
- 經過代理申請而核貸的案件:會以 R04 報送,銀行加查才看得到。
- 不論哪一種:都不能確定準時還款會幫你產生信用分數。
好貸網合作的機車貸、手機貸由哪一家撥款、審核時會不會請你簽代理申請同意書,要看撥款公司,送件前可以直接問專員。也不要為了養信用,特地去借一筆融資:準時還不一定加分,遲繳卻可能留下負面紀錄,費用算進去也不便宜(下面有試算)。
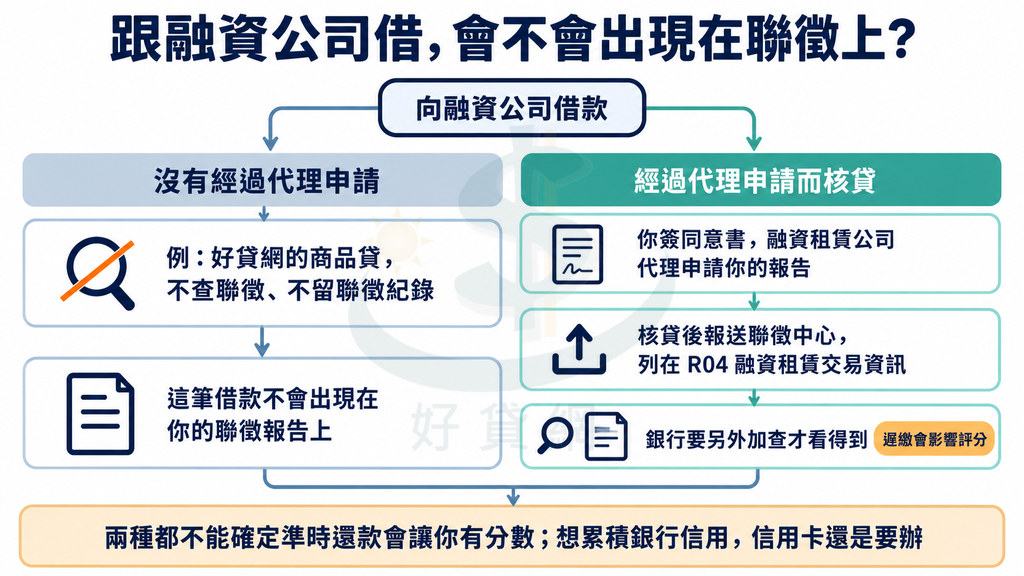
融資借款會不會進聯徵,要看有沒有經過代理申請;就算有,準時還也不保證會讓你有分數。
沒有出現在銀行聯徵上,也不表示融資公司彼此看不到。融資公司之間可能透過同業照會知道你最近的申請,短時間向好幾家申請,同樣會被當成高風險。借了不還,融資公司可以拿你簽的本票向法院聲請裁定,再申請強制執行。
第一家該找誰?依你的狀況選一個送
選對第一家,可以少留一筆查詢紀錄;選錯了,下一家看到的就是「空白報告加上一筆被查詢」。不論選哪一家,線上申請表送出去通常就是正式送件,不是匿名試算;想先知道大概能借多少,先問清楚條件,再決定要不要填表。
還沒送任何申請
- 在職有薪轉、需求可以等幾天到幾週:先向薪轉銀行諮詢條件,符合再送件。銀行如果核准,這筆貸款本身就會開始幫你累積聯徵紀錄。
- 名下有機車、正職滿半年以上:機車貸。正職滿半年約對應 12 萬、30 期,滿一年加勞保約對應 18 萬、36 期;代價是車子要設定擔保。到職未滿半年,先問專員有沒有對應方案。
- 沒有機車、需要幾萬塊、有工作或財力證明:手機貸,一般額度大約 4 到 6 萬。到職滿 3 個月、近半年沒向融資公司申請過,可以問問能不能走較高額度。
- 需要 5 萬以上、名下有平板或筆電這類 3C:商品貸,不查聯徵,撥款大約 2 到 3 天。要借 15 萬以上或選 50 期,近三個月不能有融資申請紀錄。
後面三種都是融資公司的方案,準時還款不一定會出現在銀行聯徵上。想累積銀行信用,可以同時向薪轉銀行申請一張信用卡。名下有保單、或家人願意當保證人,也可以回頭看「銀行和融資公司以外,還有哪些路?」那一段。
已經被銀行婉拒
銀行婉拒時不一定會說原因,你可能只聽到「綜合評估未通過」。先別急著送第二家銀行:第二家看到的是同一份報告,再多一筆查詢,結果很可能一樣。比較好的順序是:
- 自己申請一次聯徵報告,看是不是「無法評分」,原因是資料不足,還是有其他註記。如果是其他註記,要先處理那一項。
- 眼前要用的錢,換成機車貸、手機貸或商品貸這類看收入或擔保的管道,一次只送一家。
- 同時開始用信用卡累積紀錄,等報告出現分數、收入和年資也符合想申請的信貸條件,再回頭問銀行。
為什麼一次只送一家
這是降低風險的做法,不是規定不能比較。銀行這邊,每次有銀行為了審件查你的聯徵,報告就多一筆查詢,保留一年,下一家都看得到。融資公司這邊,同業之間也可能知道你最近向誰申請過;好貸網的商品貸,要借 15 萬以上或選 50 期,就要求近三個月沒有融資申請紀錄。
同時送好幾家,每一家都會看到你最近在別處申請過,反而更容易被當成高風險。想比較條件,先用電話或 LINE 問清楚額度、期數和費用,再挑一家送件。
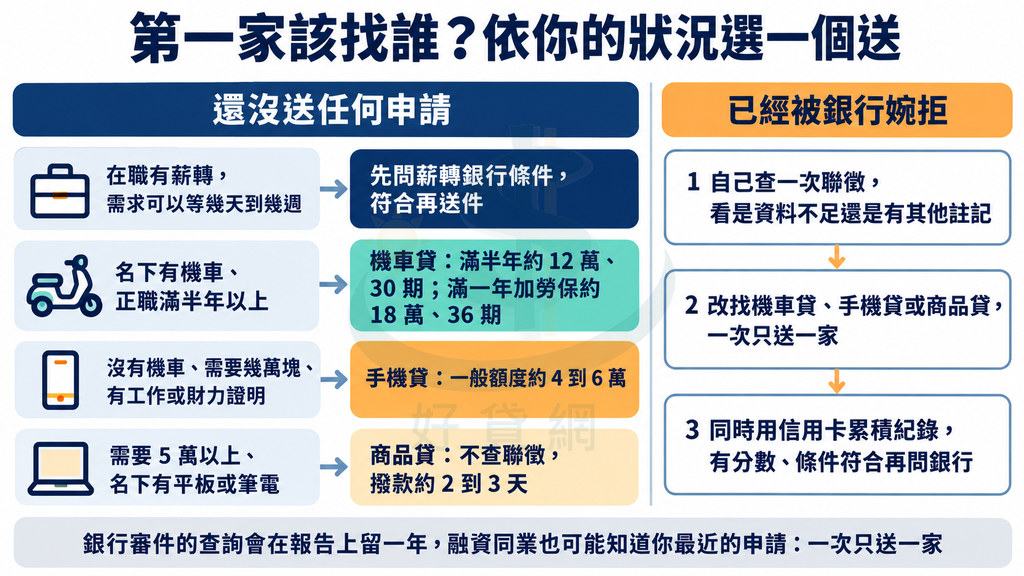
依自己有沒有薪轉、機車或 3C 對到一種管道;已經被銀行婉拒的人,先查報告再換管道,一次只送一家。
借之前,先看清楚實拿多少、每月付多少
好貸網不是當舖,案件主要由合作的上市櫃公司撥款。協助辦理貸款申請不收費;過件後,專員會依你的條件和案件難度,告訴你核貸條件和需要的收費,由你自己決定要不要對保,不對保就不會有任何費用。簽約前至少確認這三件事:
- 核准金額之外,要另外付哪些錢、什麼時候付:好貸網的對保費依方案不同,大約 4,500 到 9,000 元,其中手機貸和機車貸是 4,500 到 7,500 元。這個範圍只是對保費,機車貸款指南另列有動產擔保設定費用,實際要收哪些,請專員逐項列出。對保費正常是簽約當天付給對保員,手頭真的拿不出來,公司可以先代墊,等你拿到貸款再匯回。
- 每月要付多少、付幾期:月付要放進你的薪水裡算,扣掉房租和生活費還撐得住才借。
- 總共要付多少:民法第 205 條規定,約定利率超過年 16% 的部分無效;第 206 條另外禁止債權人用折扣或其他方法,拿到上限以外的利益。一筆費用合不合法要看它實際收的是什麼,不能只看名稱。比較方案時,要看包含所有費用的總成本,不能只看利率。
費用對小額借款的影響很大。假設借 4 萬、分 18 期、年利率 16%、本息平均攤還,每月付 2,514 元,18 期共還 45,257 元,其中利息 5,257 元。如果簽約時另外付一筆對保費,你真正能用的錢就變少,要還的卻一樣:
| 簽約時另付的費用 | 實際能用的錢 | 18 期共還 | 連同費用總共付出 | 換算年化成本 |
|---|---|---|---|---|
| 0 元 | 40,000 元 | 45,257 元 | 45,257 元 | 16% |
| 4,500 元 | 35,500 元 | 45,257 元 | 49,757 元 | 約 32% |
| 7,500 元 | 32,500 元 | 45,257 元 | 52,757 元 | 約 45% |
年化成本是把每個月實際的現金進出換算成月成本,再乘以 12,概念類似銀行信貸要揭露的「總費用年百分率」,但這是用上面的假設自己算的,不是業者公布的費率。費用是固定金額,借得越多、期數越長,攤下來的比例越低:同樣付 4,500 元,借 5 萬分 24 期,換算約 26%。只借幾萬塊、期數又短的人,費用占比最高,比較時一定要算進去。
手機貸和機車貸繳滿一年後可以提前清償,沒有違約金。
小心專挑信用小白下手的話術
聯徵空白、又急著用錢,正是不肖業者最喜歡的對象。下面幾種說法聽到就要停下來:
- 「幫你包裝信用」「美化金流」:可能是做假的薪資證明、存摺讓你送件,也可能是要你交出網路銀行帳號密碼,說要幫你「做金流」,實際上把帳戶拿去收詐騙款(刑事警察局 2026 年 8 月公布過這類案例)。明知文件是假的還拿去申請,可能觸犯刑法的行使偽造私文書與詐欺。
- 撥款前先收費:用諮詢費、作業費、申覆費、喬件費等名目先收錢,被拒了也不退。
- 要你交出提款卡、密碼、網銀登入資料或印鑑,或寄出證件正本:撥款只需要你的帳號,頂多附上存摺封面讓對方核對戶名。提款卡和密碼交出去,等於把帳戶的控制權交給別人。好貸網絕對不會要求客人寄出身分證或健保卡這類證件的正本。
交出帳戶的後果,不只是帳戶被別人拿去用。依洗錢防制法第 22 條,以辦貸款為由把帳戶交給別人使用,不算正當理由(臺中市政府法制局有說明這一點),會被警察告誡;依帳戶功能限制的管理辦法,告誡後原則上 5 年內,你名下的帳戶不能用網路銀行轉帳,提款卡每天提款、轉帳也各限 1 萬元。收了對方的錢、交出 3 個以上帳戶,或告誡後 5 年內再犯,最重可處 3 年有期徒刑。帳戶如果被拿去收詐騙款,還可能變成警示帳戶,並被以幫助詐欺偵辦。
如果已經交出去,立刻聯絡銀行停用提款卡、變更密碼和網銀憑證,保存所有對話紀錄,再打 165 反詐騙專線或報警。
這些話術的完整拆解,可以看申覆費與喬件費話術。如果你不確定聯絡你的人是不是好貸網,確認身分的唯一方式是官方 LINE @howloan,或公司電話:專線服務 0975-629-816,客服電話 03-550-6197(上午 9 點到下午 6 點)。
常見問題
被銀行婉拒之後,那筆查詢會在報告上留多久?
銀行審件時查你的聯徵,這筆查詢會從查詢隔天起在報告上揭露一年,內容只有查詢日期、查詢機構和查詢理由,不會寫你是被拒還是核准。你自己申請報告的紀錄不會提供給銀行看;但如果你曾同意融資租賃公司代理申請報告,這筆紀錄銀行看得到,只是不算進評分的查詢次數。
已經借到第一筆,接下來怎麼讓信用變好?
先做到每一期都準時繳。第一筆如果是在融資公司借的,不一定會出現在銀行聯徵上,就算有,也不能確定會幫你產生分數;想累積銀行端的紀錄,可以同時正常使用一張信用卡。分數怎麼往上拉,可以參考信用評分提升方法。
參考資料
- 財團法人金融聯合徵信中心,〈個人信用評分判讀〉,頁面標示更新日期 2021/12/07,查閱日期 2026-10-13。https://www.jcic.org.tw/main_ch/List.aspx?uid=1556&pid=1556
- 財團法人金融聯合徵信中心,〈個人信用評分組成〉,頁面標示更新日期 2023/06/28,查閱日期 2026-10-13。https://www.jcic.org.tw/main_ch/List.aspx?pid=1555&uid=1555
- 財團法人金融聯合徵信中心,〈個人信用評分如何改善〉,頁面標示更新日期 2023/06/28,查閱日期 2026-10-13。https://www.jcic.org.tw/main_ch/List.aspx?uid=1558&pid=1558
- 財團法人金融聯合徵信中心,〈如何取得信用報告〉,頁面未另標示發布日期,查閱日期 2026-10-13。https://www.jcic.org.tw/main_ch/report_2_1.aspx?uid=1659&pid=47
- 財團法人金融聯合徵信中心,當事人查詢紀錄是否提供金融機構之公告,頁面標示更新日期 2025/12/19,查閱日期 2026-10-13。https://www.jcic.org.tw/main_ch/docDetail.aspx?uid=69&pid=37&docid=22145
- 財團法人金融聯合徵信中心,〈一步步讀懂當事人綜合信用報告〉常見問題(融資租賃公司代理申請與報送),頁面未標示本文日期,查閱日期 2026-10-13。https://www.jcic.org.tw/report/home.html?pid=74&uid=74
- 財團法人金融聯合徵信中心,〈表 S1 被查詢紀錄〉說明,頁面未標示日期,查閱日期 2026-10-13。https://www.jcic.org.tw/report/report_S1.html
- 財團法人金融聯合徵信中心,〈表 B2 共同債務/從債務資訊〉說明,頁面未標示日期,查閱日期 2026-10-13。https://www.jcic.org.tw/report/report_B2.html
- 財團法人金融聯合徵信中心,融資租賃公司代理當事人申請信用報告作業名單,頁面標示更新日期 2026-07-03,查閱日期 2026-10-13。https://member.jcic.org.tw/main_member/docDetail.aspx?docid=21974&pid=226&uid=279
- 財團法人金融聯合徵信中心,會員常見問答(保險業保單借款資料報送),頁面未標示日期,查閱日期 2026-10-13。https://www.jcic.org.tw/main_member/faq.aspx
- 中國信託商業銀行,個人信貸產品頁,頁面未標示更新日期,查閱日期 2026-10-13。https://www.ctbcbank.com/content/dam/minisite/long/loan/leader/loan1.html
- 國泰世華商業銀行,泰幸福信用貸款產品頁,頁面未標示更新日期,查閱日期 2026-10-13。https://www.cathaybk.com.tw/cathaybk/personal/loan/product/personal-loan/?MBOXNAME=WWWL1&p=clientmortgage&p=furtheradvance&p=secondmortgage&refPageName=%E5%9C%8B%E6%B3%B0%E4%B8%96%E8%8F%AFMyBank+-+%E5%80%8B%E4%BA%BA%E5%8C%96%E7%B6%B2%E8%B7%AF%E9%8A%80%E8%A1%8C&value=
- 國泰世華商業銀行,信用卡申請書閱覽版,版本標示 2026-08,查閱日期 2026-10-13。https://www.cathaybk.com.tw/cathaybk/-/media/af1c83032bc84ac3b19f45c75bcad65f.pdf?ann=&os=windows&sc_lang=en
- 永豐商業銀行,〈信用卡申請條件〉,頁面未標示日期,查閱日期 2026-10-13。https://bank.sinopac.com/mma8/html/apply-card_zh-tw.html
- 金融監督管理委員會,《信用卡業務機構管理辦法》,頁面標示修正日期 2021-10-13,查閱日期 2026-10-13。https://law.fsc.gov.tw/LawContent.aspx?id=FL006433
- 中華民國人壽保險商業同業公會,《人身保險業辦理保險單借款自律規範》,查閱日期 2026-10-13。https://law.lia-roc.org.tw/Law/Content?lsid=FL047537
- 國泰人壽,保單借款介紹,頁面未標示日期,查閱日期 2026-10-13。https://www.cathaylife.com.tw/cathaylife/webStatics/loan/loan/index.html
- 勞動部勞工保險局,〈115年勞保紓困貸款將於114年12月15日開辦!〉,發布日期 2025-12-05,查閱日期 2026-10-13。https://www.bli.gov.tw/0109572.html
- 全國法規資料庫,《民法》第 205 條、第 206 條,查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=205、https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=206
- 全國法規資料庫,《銀行法》第 12 條之 1,查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0380001&flno=12-1
- 全國法規資料庫,《當舖業法》,查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=D0080075
- 全國法規資料庫,《中華民國刑法》第 216 條、第 339 條,查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=C0000001&flno=216、https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=C0000001&flno=339
- 全國法規資料庫,《洗錢防制法》(2024-07-31 修正公布,第 22 條),查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380131
- 全國法規資料庫,依洗錢防制法訂定的帳戶功能限制管理辦法(法規代碼 I0030062,2025-05-01 修正),查閱日期 2026-10-13。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=I0030062
- 臺中市政府法制局,〈無正當理由交付金融帳戶予他人使用 將遭5年管制〉,頁面未標示日期,查閱日期 2026-10-13。https://www.legal.taichung.gov.tw/23233/23236/23239/2878491
- 內政部警政署刑事警察局,美化帳戶假貸款案例宣導,發布日期 2026-08-08,查閱日期 2026-10-13。https://www.cib.npa.gov.tw/ch/app/news/view?id=1887&module=news&serno=1812d90c-16f4-407c-acc2-047ef1514f2d
- 好貸網,〈機車貸款【2026完整指南】〉方案分級表,頁面未標示發布日期,查閱日期 2026-10-13。https://howloan.com.tw/apply_flow_moto_loan
【著作權所有,未經同意轉載必究】
立即線上申請
歡迎透過LINE, FB, 或電話聯繫我們。線上客服免費協助您做線上申請貸款。